Form 5472 y 1120 pro forma: guía para tu LLC
Formulario 5472: quién lo presenta, cuándo vence, qué es el 1120 pro forma y cómo evitar la multa del IRS si tu LLC tiene un solo dueño.
En este artículo
- Qué es el Formulario 5472
- Quién tiene que presentar el Form 5472
- Formulario 5472 y 1120 pro forma: cómo van juntos
- Cuándo vence el Formulario 5472
- Multa del Form 5472: de cuánto es
- ¿Hay que presentarlo si la LLC no tuvo ingresos?
- ¿El tratado fiscal de tu país te libera del 5472?
- Un ejemplo práctico
- Errores comunes con el Formulario 5472
- Preguntas frecuentes
- Próximo paso
El Formulario 5472 es la declaración informativa que presenta cada año la LLC de un solo dueño que vive fuera de Estados Unidos. Va junto con un Form 1120 pro forma y vence el 15 de abril. Informa al IRS el dinero que se mueve entre tú y tu LLC, aunque no hayas facturado nada.
En esta guía te explicamos quién lo presenta y qué es el 1120 pro forma. También verás cuándo vence, de cuánto es la multa y qué pasa si tu LLC no tuvo ingresos.
Qué es el Formulario 5472
Es un formulario del IRS para informar las transacciones entre una empresa y sus partes relacionadas. En una LLC de un solo dueño, la parte relacionada principal eres tú.
Es una declaración informativa: con ella no se paga impuesto. Su objetivo es que el IRS vea cómo entra y sale el dinero entre la LLC y su dueño.
Estos son los movimientos típicos que se informan:
- El dinero que pones en la LLC, por ejemplo para pagar la apertura o sus primeros gastos.
- El dinero que retiras de la LLC para ti.
- Los pagos de la LLC a ti o a otra empresa tuya.
Quién tiene que presentar el Form 5472
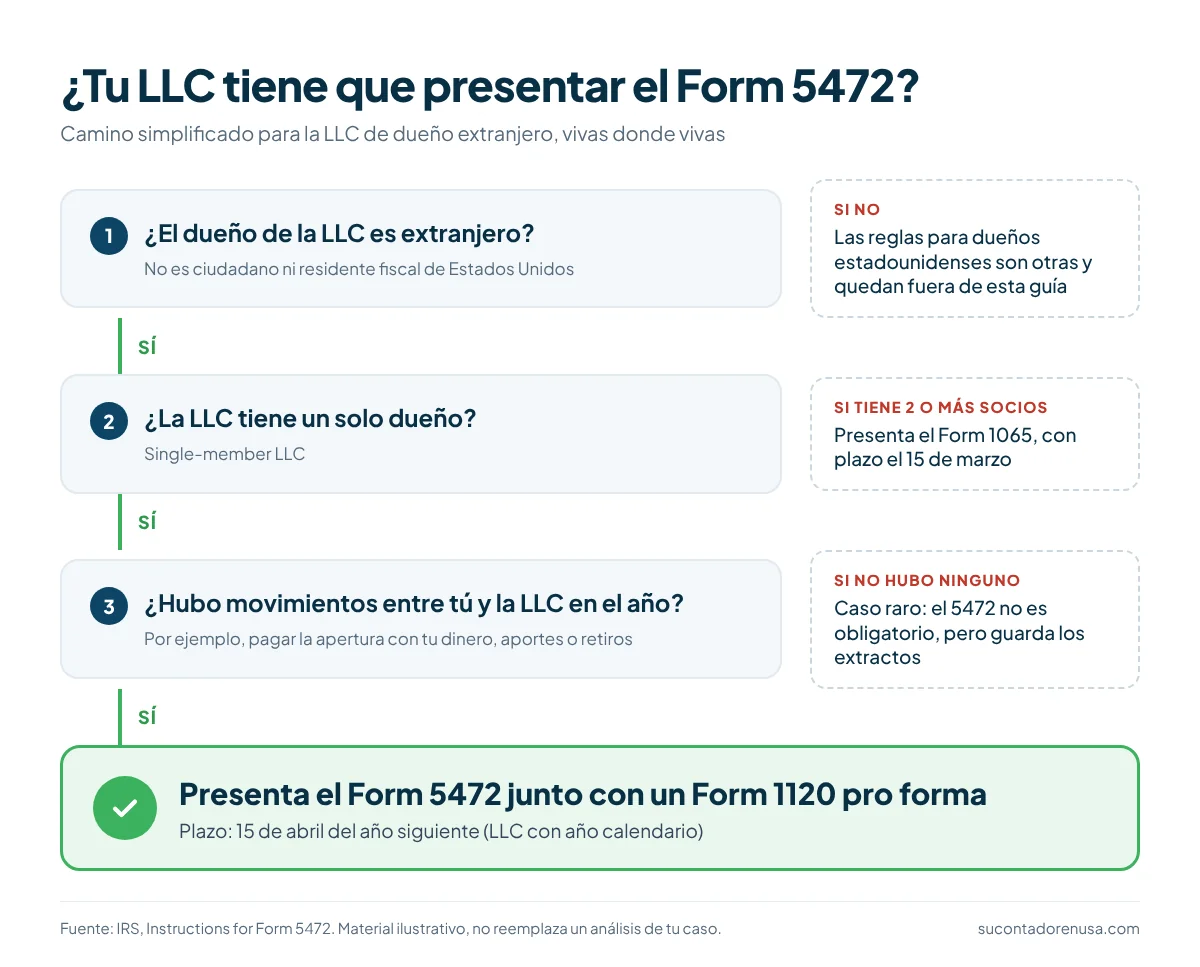
Lo presenta la LLC que tiene un solo dueño y cuyo dueño no reside en Estados Unidos. No importa desde qué país trabajes ni a qué te dediques: freelancer, infoproductor o e-commerce.
Para el IRS, una LLC de un solo dueño es una disregarded entity: una empresa que no presenta su propia declaración de impuestos. Pero si su dueño es extranjero, la ley le pide igual el Formulario 5472 con el 1120 pro forma.
Si tu LLC tiene dos o más socios, el caso es otro: presenta el Form 1065, con su propio plazo. El 5472 de esta guía es para la LLC de un solo dueño.
Formulario 5472 y 1120 pro forma: cómo van juntos
El Form 1120 es la declaración de impuestos de las corporaciones en Estados Unidos. Tu LLC no es una corporación, pero el IRS usa ese formulario como portada para recibir el 5472.
Por eso se llama pro forma: se presenta solo por la forma, con unos pocos datos de la primera página, como el nombre y la dirección de la LLC. El contenido real está en el 5472, que va adjunto.
Los dos forman un solo paquete y se presentan juntos, en la misma fecha. Nosotros preparamos y presentamos la declaración de tu LLC: el 5472 con su 1120 pro forma, completos y a tiempo.
Cuándo vence el Formulario 5472
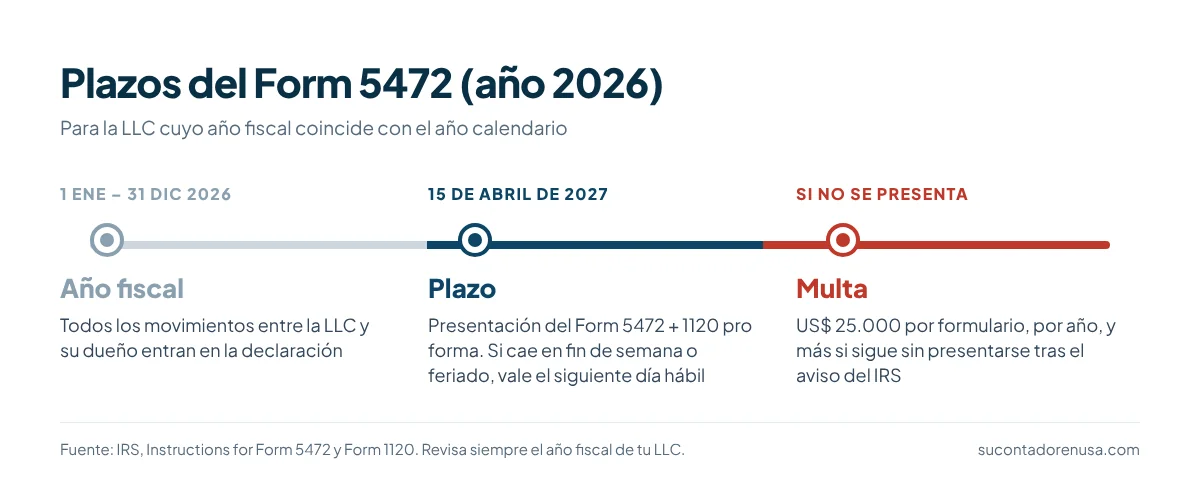
Vence el 15 de abril de cada año, para una LLC que usa el año calendario. Es el día 15 del cuarto mes después del cierre del año.
Para el año 2026, el plazo es el 15 de abril de 2027. Si la fecha cae en fin de semana o feriado, vale el siguiente día hábil.
Este es el resumen de lo que necesitas saber:
| Tema | Formulario 5472 + 1120 pro forma |
|---|---|
| Quién lo presenta | LLC de un solo dueño que no reside en EE. UU. |
| Qué informa | Los movimientos de dinero entre tú y tu LLC |
| Plazo | 15 de abril (año 2026: 15/04/2027) |
| ¿Se paga impuesto con él? | No: es una declaración informativa |
| Multa por no presentarlo | US$ 25.000 por formulario, por año |
Multa del Form 5472: de cuánto es
La multa por no presentar el Formulario 5472 es de US$ 25.000 por formulario, por año. En inglés la vas a encontrar como «Form 5472 penalty».
Si sigue sin presentarse 90 días después del aviso del IRS, se suman US$ 25.000 más por cada período de 30 días. Además, un 5472 sustancialmente incompleto cuenta como no presentado.
Si ya se te pasó el plazo, lo mejor es ponerlo al día cuanto antes. Soy Enrolled Agent, habilitado para representar contribuyentes ante el IRS: analizamos tu caso y, cuando hay base para ello, preparamos la respuesta al IRS.
¿Hay que presentarlo si la LLC no tuvo ingresos?
En general, sí. Lo que importa no es cuánto facturó la LLC, sino si hubo transacciones entre tú y la LLC durante el año.
Pagar la apertura de la LLC con tu dinero ya es una transacción con el dueño. Lo mismo pasa si pusiste dinero para cubrir un gasto, aunque no hayas vendido nada.
Un año sin ninguna transacción reportable es un caso raro. En ese caso el 5472 no es obligatorio, pero conviene guardar los extractos bancarios que lo demuestran.
¿El tratado fiscal de tu país te libera del 5472?
No. Un tratado para evitar la doble imposición no elimina la obligación de presentar el Formulario 5472.
Analizamos si tu país de residencia tiene un tratado fiscal con Estados Unidos y cómo afecta a tu caso. Lo que corresponde en tu país depende de sus propias reglas.
Un ejemplo práctico
Un ejemplo: Laura es diseñadora freelancer y abrió su LLC en 2026. Pagó la apertura con su dinero personal y cobra a sus clientes con Stripe.
Durante el año, retiró parte de lo que cobró para sus gastos personales. Tanto el dinero que puso al abrir como los retiros son transacciones con la dueña.
Resultado: su LLC presenta el Formulario 5472 con el 1120 pro forma hasta el 15 de abril de 2027. Si Laura no hubiera vendido nada, igual tendría que presentarlo, porque pagó la apertura con su dinero.
Errores comunes con el Formulario 5472
- Pensar que sin ingresos no hay que presentar nada. Lo que cuenta son los movimientos con el dueño, no la facturación.
- Confundirlo con un pago de impuestos. Es informativo: aunque no debas impuesto, no presentarlo tiene multa.
- Presentarlo incompleto. Un 5472 sustancialmente incompleto cuenta como no presentado.
- Esperar una carta del IRS para ponerse al día. Después del aviso, la multa puede seguir sumando cada 30 días.
- Creer que el tratado de tu país te libera. El tratado no elimina la obligación de presentarlo.
Preguntas frecuentes
¿Cuándo vence el Formulario 5472?
El 15 de abril de cada año, para una LLC con año calendario. Para el año 2026, vence el 15 de abril de 2027.
¿Existe el Formulario 5472 en español?
No. El IRS publica el Form 5472 y sus instrucciones en inglés. Nosotros lo preparamos por ti y te explicamos cada dato en español.
¿Tengo que pagar impuestos al presentar el 5472?
El 5472 no lleva pago: es una declaración informativa. Si tu LLC paga o no impuestos en Estados Unidos depende de tu caso.
¿Qué pasa si presento el Formulario 5472 tarde?
La multa por no presentarlo es de US$ 25.000 por formulario, por año, y puede crecer después del aviso del IRS. Cuanto antes se ponga al día, mejor.
¿Mi LLC con socios presenta el 5472?
La LLC con dos o más socios presenta el Form 1065, con plazo el 15 de marzo. El 5472 con el 1120 pro forma es para la LLC de un solo dueño.
Próximo paso
Si tienes una LLC de un solo dueño y vives fuera de Estados Unidos, el Formulario 5472 es parte de tu año. Nos ocupamos de tu LLC: preparamos y presentamos el 5472 con el 1120 pro forma, completos y a tiempo.
Fuentes oficiales (consultadas el 22/10/2026): IRS, Instructions for Form 5472 (12/2024) · 26 CFR 1.6038A-4 · IRS, Instructions for Form 1120 (2025) · IRS, Instructions for Form 1065 · IRS, About Form 5472.
Contador público (Argentina) y Enrolled Agent (EA), habilitado para representar contribuyentes ante el IRS. En Su Contador en USA acompaña a emprendedores de todo el mundo hispanohablante a crear su LLC en Estados Unidos y a mantener al día sus impuestos y su contabilidad.
Este contenido es informativo y no reemplaza el análisis fiscal de tu caso. Las reglas del IRS y de cada estado pueden cambiar: confirmá siempre tu situación con un profesional.