LLC de un solo miembro o con socios: qué cambia ante el IRS
LLC de un solo miembro o con socios: qué declaración presenta cada una ante el IRS, plazos, multas y qué cambia si entra o sale un socio.
En este artículo
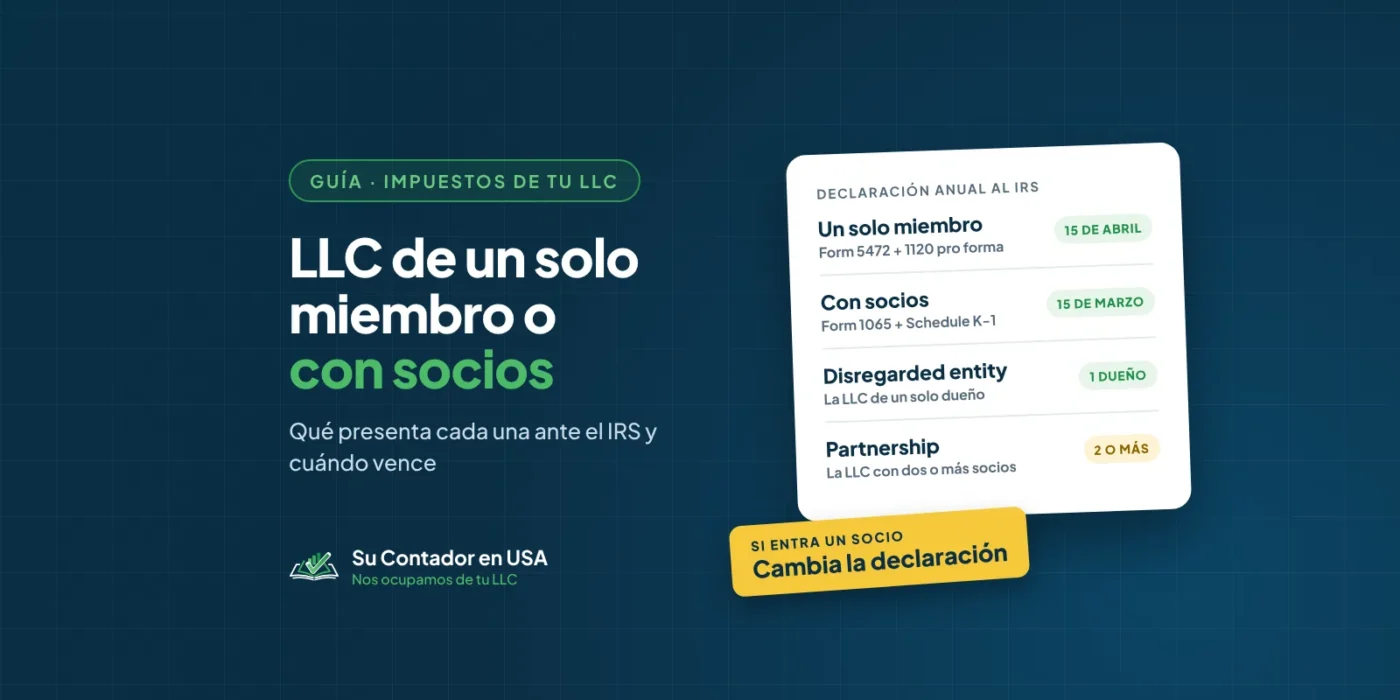
En una LLC de un solo miembro o con socios, lo que cambia es la declaración ante el IRS. Con un solo dueño extranjero, la LLC presenta el Formulario 5472 con el 1120 pro forma hasta el 15 de abril. Con dos o más socios, presenta el Form 1065 hasta el 15 de marzo.
Si vas a abrir una LLC desde fuera de Estados Unidos, una de las primeras decisiones es abrirla solo o con un socio. Parece una elección societaria, pero define qué presenta la LLC cada año.
En esta guía comparamos los dos casos y te explicamos qué es una disregarded entity. También verás qué pasa si entra o sale un socio.
Single member LLC vs multi member LLC: la comparación
Para el IRS, la clasificación de la LLC depende de cuántos dueños tiene. La tabla resume lo que cambia:
| Un solo miembro | Con socios | |
|---|---|---|
| Cómo la trata el IRS | Disregarded entity | Partnership (sociedad) |
| Declaración anual | 5472 + 1120 pro forma | 1065 + un K-1 por socio |
| Plazo 2026 | 15/04/2027 | 15/03/2027 |
| Multa | US$ 25.000 por cada 5472 y año | US$ 255 por socio y mes de atraso (hasta 12) |
| Año sin movimiento | Sin transacciones reportables, el 5472 no es obligatorio | Sin ingresos ni gastos, el 1065 no es obligatorio |
La multa del Form 1065 es el valor para las declaraciones de 2025 y se reajusta cada año. Si el plazo cae en fin de semana o feriado, vale el siguiente día hábil.
En los dos casos, nosotros preparamos y presentamos la declaración de tu LLC antes del plazo.
LLC de un solo miembro: qué es una disregarded entity
Una disregarded entity es una LLC que, para el impuesto sobre la renta, se considera la misma persona que su dueño. Es la clasificación de la LLC de un solo miembro.
La LLC no paga el impuesto ella misma: si lo hay, recae en el dueño y depende de tu caso. Te lo explicamos en ¿Una LLC paga impuestos en Estados Unidos?
Aun así, la LLC de dueño extranjero tiene su propia obligación: presenta el Formulario 5472 con el 1120 pro forma cada año.
LLC con socios: qué cambia
Con dos o más socios, la LLC se trata como una partnership, es decir, una sociedad. Su declaración anual es el Form 1065.
Junto con el 1065, la LLC prepara un Schedule K-1 para cada socio: el anexo que informa la parte de cada uno en el resultado.
Hay dos puntos a tener en cuenta. El 1065 vence un mes antes que el 5472, el 15 de marzo. Y la multa por atraso se calcula por socio y por mes, así que crece rápido.
¿Se puede cambiar después?
Sí. En general, si una LLC de un solo miembro suma un segundo socio, pasa a tratarse como partnership. Si una LLC con socios queda con un solo dueño, vuelve a ser disregarded entity.
Eso cambia la declaración del año: el 5472 con el 1120 pro forma pasa a ser el 1065, o al revés. Además, en general, un cambio de dueños o de estructura exige un EIN nuevo.
Por eso conviene planificar la entrada o la salida de un socio antes de hacerla.
¿Conviene abrir la LLC solo o con socios?
Depende de cómo funciona tu negocio. La decisión tiene que reflejar quiénes son, en la realidad, los dueños de la empresa.
- Si emprendes solo, la LLC de un solo miembro tiene una declaración anual y el plazo más largo, el 15 de abril.
- Si compartes el negocio con otra persona, la LLC con socios lo refleja ante el IRS. A cambio, suma el Schedule K-1 de cada socio y un plazo más corto.
- En los dos casos, el estado, el registered agent y la obligación anual del estado son los mismos.
Cada socio, además, tiene que revisar su situación personal. Lo que corresponde en tu país depende de sus propias reglas.
Un ejemplo práctico
Un ejemplo: Sofía abrió sola una LLC para vender cursos con Hotmart. Como es la única dueña, su LLC presenta el 5472 del año 2026 hasta el 15 de abril de 2027.
Diego y Martín abrieron juntos una LLC para vender en Amazon. Como son dos socios, la LLC presenta el Form 1065 del año 2026 hasta el 15 de marzo de 2027.
Cada uno recibe su Schedule K-1. Si Martín sale y Diego queda solo, la LLC vuelve a ser disregarded entity. Desde entonces presenta el 5472 con el 1120 pro forma.
Errores comunes
- Usar la lógica del 5472 en una LLC con socios. En general, la LLC con socios presenta el Form 1065.
- Perder el plazo del 15 de marzo. El 1065 vence un mes antes que el 5472.
- Olvidar el Schedule K-1 de algún socio. Cada socio necesita el suyo.
- Sumar un socio sin planificar. La entrada cambia la clasificación, la declaración del año y, en general, el EIN.
- Creer que el tratado de tu país te libera. Un tratado no elimina la obligación de presentar el 5472 o el 1065.
Preguntas frecuentes
¿Una LLC con dos socios presenta el Form 5472?
En general, no. La LLC con dos o más socios se trata como partnership y presenta el Form 1065, con un Schedule K-1 para cada socio.
¿Qué es el Schedule K-1?
Es el anexo del Form 1065 que informa la parte de cada socio en el resultado de la LLC. Cada socio recibe el suyo.
¿Cómo tributa una single member LLC?
Para el IRS, la single member LLC es una disregarded entity y no paga impuesto ella misma. Si hay impuesto federal, recae en el dueño y depende de si hay actividad comercial en Estados Unidos.
¿La LLC con socios presenta el 1065 aunque no facture?
Sí, salvo que no tenga ni ingresos ni gastos en el año. Si tuvo algún gasto, presenta el 1065.
Próximo paso
Con un solo miembro o con socios, tu LLC tiene una declaración anual ante el IRS, y el plazo cambia según el caso.
Nos ocupamos de tu LLC: preparamos y presentamos su declaración, sea el 5472 con el 1120 pro forma o el Form 1065.
Fuentes oficiales (consultadas el 27/10/2026): IRS, Limited liability company (LLC) · 26 CFR 301.7701-3 · IRS, Instructions for Form 5472 (12/2024) · IRS, Instructions for Form 1065 · IRS, Instructions for Form 1120 (2025).
Contador público (Argentina) y Enrolled Agent (EA), habilitado para representar contribuyentes ante el IRS. En Su Contador en USA acompaña a emprendedores de todo el mundo hispanohablante a crear su LLC en Estados Unidos y a mantener al día sus impuestos y su contabilidad.
Este contenido es informativo y no reemplaza el análisis fiscal de tu caso. Las reglas del IRS y de cada estado pueden cambiar: confirmá siempre tu situación con un profesional.
Seguí leyendo
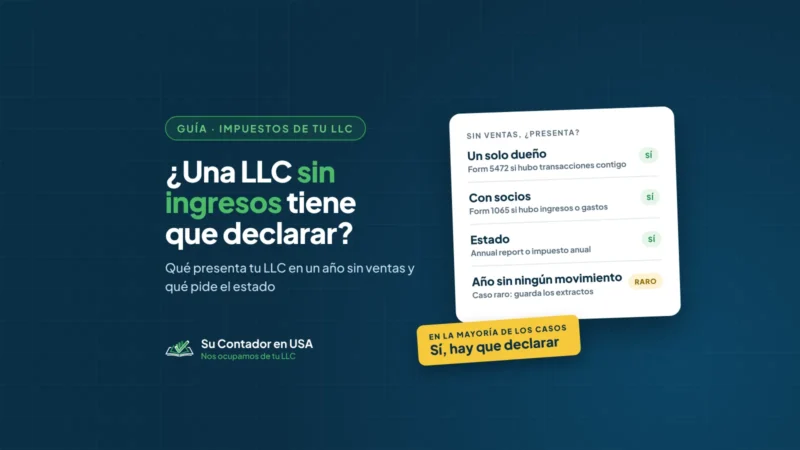
¿Una LLC sin ingresos tiene que declarar?
¿Una LLC sin ingresos tiene que declarar? Cuándo presenta el Form 5472 o el 1065 aunque no facture, qué pide el estado y qué errores generan multa.
Leer artículo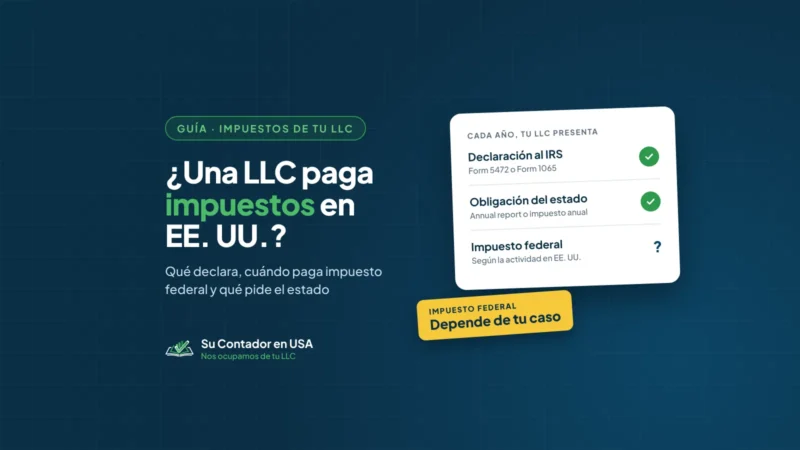
¿Una LLC paga impuestos en Estados Unidos?
¿Tu LLC paga impuestos en Estados Unidos? Cuándo hay impuesto federal, qué declaración presenta cada LLC y qué pide el estado si vives fuera de EE. UU.
Leer artículo
Formulario 5472 del IRS: plazos, multa y 1120 pro forma
Guía en español del Formulario 5472 para tu LLC: quién lo presenta, vence el 15/4 (o 15/10 con el Form 7004), multa de US$ 25.000 y cómo evitarla.
Leer artículo